
Что делать, если не пришло извещение на уплату имущественных платежей
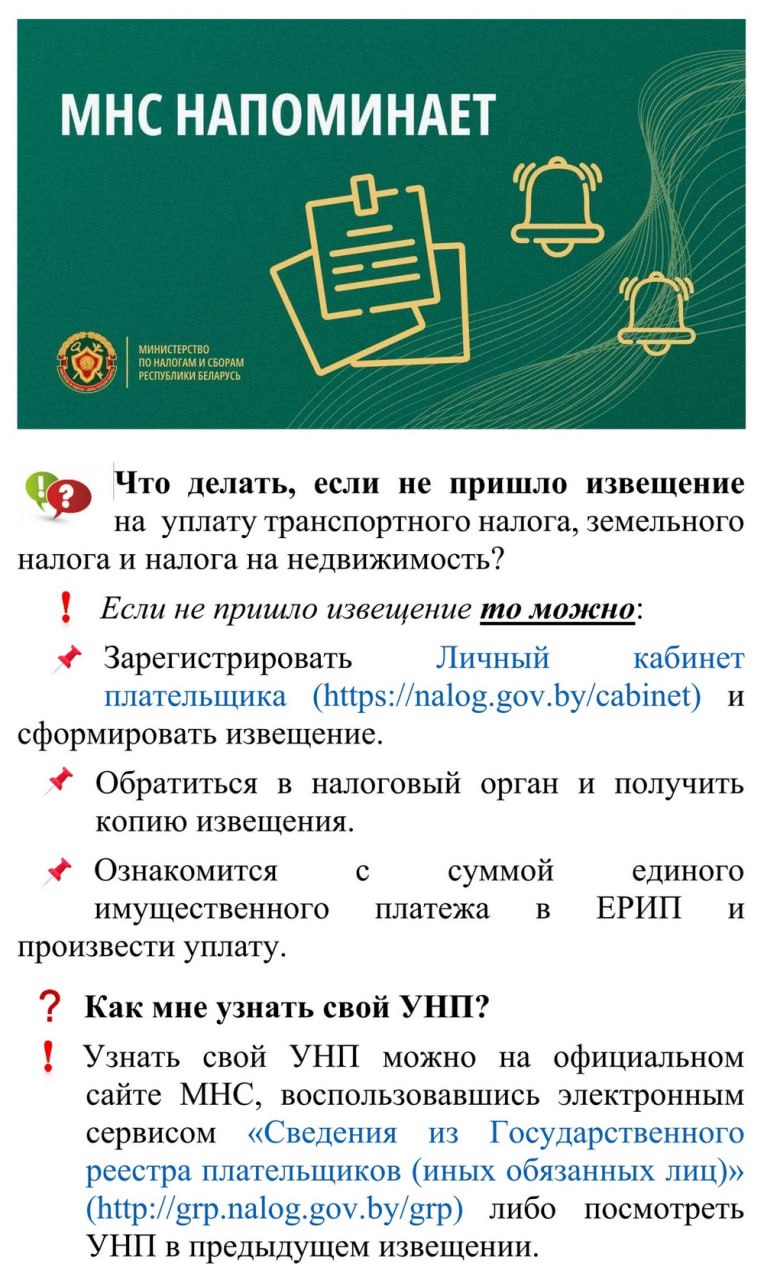
Что делать, если не пришло извещение на уплату транспортного налога, земельного налога и налога на недвижимость?
Если не пришло извещение, то можно:
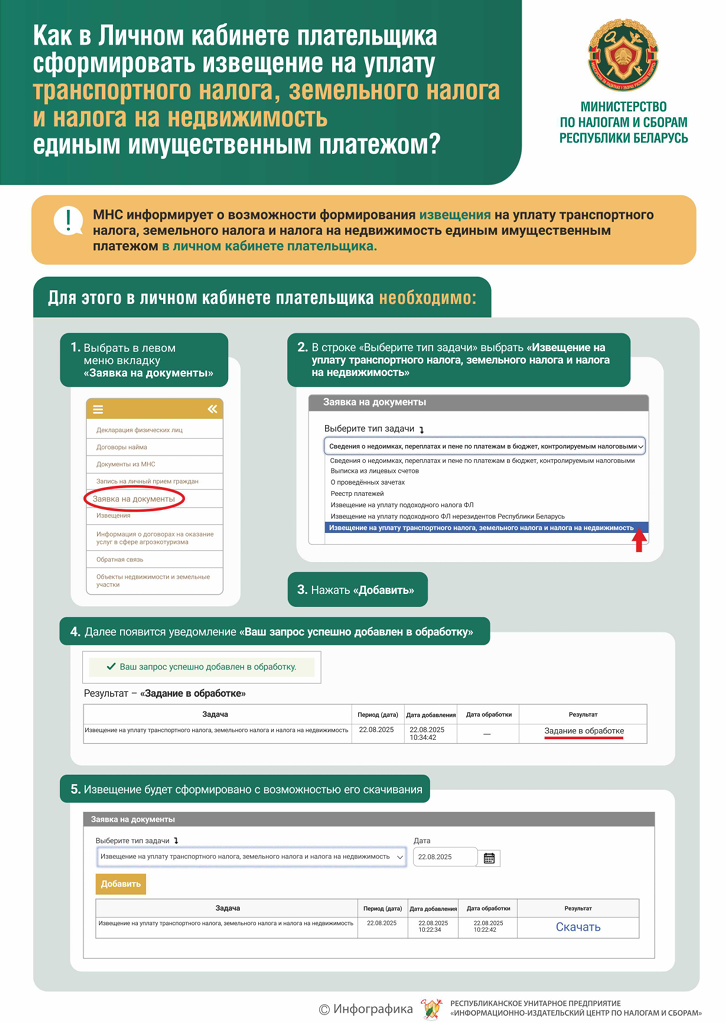
- Зарегистрировать Личный кабинет плательщика и сформировать извещение.
- Обратиться в налоговый орган и получить копию извещения.
- Ознакомиться с суммой единого имущественного платежа в ЕРИП и произвести уплату.
Как узнать свой УНП?
Узнать свой УНП можно на официальном сайте МНС, воспользовавшись электронным сервисом «Сведения из Государственного реестра плательщиков (иных обязанных лиц)», либо посмотреть УНП в предыдущем извещении.
Напоминаем о необходимости уплаты имущественных платежей до 16.11.2026
Инспекция Министерства по налогам и сборам Республики Беларусь по Ленинскому району г. Могилева напоминает, что срок уплаты налога на недвижимость, земельного, транспортного налогов единым имущественным платежом, а также арендной платы за пользование земельными участками (далее — арендная плата) за 2025 год — не позднее 16 ноября 2026 года.
Сумму единого имущественного платежа можно узнать в извещении или в личном кабинете плательщика, а также в системе ЕРИП.
Сумма арендной платы, подлежащая уплате, указана в договоре аренды земельного участка.
Если извещение налогового органа не пришло по почте:
- Сформировать извещение через личный кабинет на интернет-портале налоговых органов.
- Обратиться лично в инспекцию МНС по месту регистрации и получить копию извещения.
Оплатить налоги можно одним из следующих способов:
- Через систему ЕРИП. Для этого в меню сервиса нужно последовательно выбрать разделы: «Налоги» → свой населенный пункт → соответствующую налоговую инспекцию → «Единый имущественный платеж» → ввести учетный номер плательщика (УНП) → нажать «Оплатить». Узнать свой УНП можно на сайте МНС в электронном сервисе «Сведения из Государственного реестра плательщиков (иных обязанных лиц)».
- Посредством электронного сервиса «Личный кабинет плательщика».
- В любом отделении банка или на почте.
Кроме того, физическим лицам, допустившим неуплату (неполную уплату) единого имущественного платежа по состоянию на 1 января 2027 года в размере, превышающем 1 базовую величину, исчисление имущественных налогов за 2026 год будет производиться с учетом расчетной величины, определенной как 15 (пятнадцать) процентов от не уплаченной на 1 января суммы единого имущественного платежа.
Уплата арендной платы за земельные участки, находящиеся в государственной собственности, физическими лицами, в том числе индивидуальными предпринимателями, в 2026 году
Инспекция МНС по Ленинскому району г. Могилева обращает внимание физических лиц, в том числе зарегистрированных в качестве индивидуальных предпринимателей, которым предоставлены в аренду земельные участки, находящиеся в государственной собственности: срок уплаты арендной платы за 2025 год — не позднее 16 ноября 2026 года.
Уплата арендной платы производится физическими лицами, в том числе индивидуальными предпринимателями, самостоятельно на основании договоров аренды земельного участка и (или) дополнительных соглашений к ним, заключенных с местным исполнительным комитетом или администрацией свободной экономической зоны.
Ежеквартальное представление сведений о доходах физических лиц предусмотрено только с 2027 года
Инспекция МНС по Ленинскому району г. Могилева напоминает, что по доходам 2026 года сведения о доходах предоставляются в 2 этапа: за 6 и 12 месяцев 2026 года.
Сведения за 12 месяцев 2026 года представляются налоговыми агентами по форме, действующей с 01.01.2027 (приложение 9 к постановлению МНС от 15.11.2021 № 35 «О формах и перечне сведений» в редакции, действующей с 01.01.2027).
Данной формой предусмотрено:
- Расширение с 01.01.2027 перечня начисленных доходов, отражаемых в разделе 4 формы сведений, дополнительными кодами доходов 220–239.
- Детализация льгот, отражаемых в разделе 5 с использованием кодов 503 (разбит на коды 503, 523, 525, 528) и 505 (разбит на коды 505 и 522).
- Указание в разделе 1 количества месяцев, за которые отражаются сведения: 3, 6, 9, 12 месяцев в пункте 1.31 раздела 1 формы сведений.
- Указание в разделе 2 даты рождения физического лица — указывается только в отношении граждан государств — участниц СНГ в пункте 2.10 раздела 2 формы сведений.
Личный кабинет плательщика: управляйте налогами онлайн
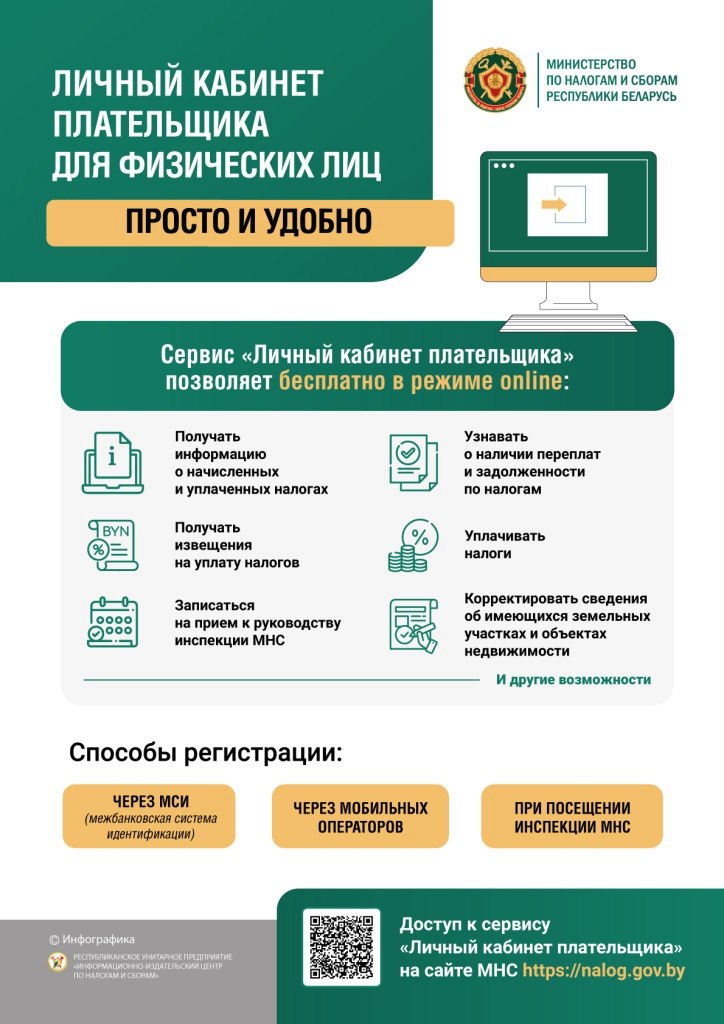
Личный кабинет плательщика для физических лиц — просто и удобно.
Сервис «Личный кабинет плательщика» позволяет бесплатно в режиме онлайн:
- Получать информацию о начисленных и уплаченных налогах.
- Получать извещения на уплату налогов.
- Записаться на прием к руководству инспекции МНС.
- Узнавать о наличии переплат и задолженности по налогам.
- Уплачивать налоги.
- Корректировать сведения об имеющихся земельных участках и объектах недвижимости.
И другие возможности.
Способы регистрации:
- Через МСИ (межбанковская система идентификации).
- Через мобильных операторов.
- При посещении инспекции МНС.
Доступ к сервису «Личный кабинет плательщика» — на сайте МНС: https://nalog.gov.by.
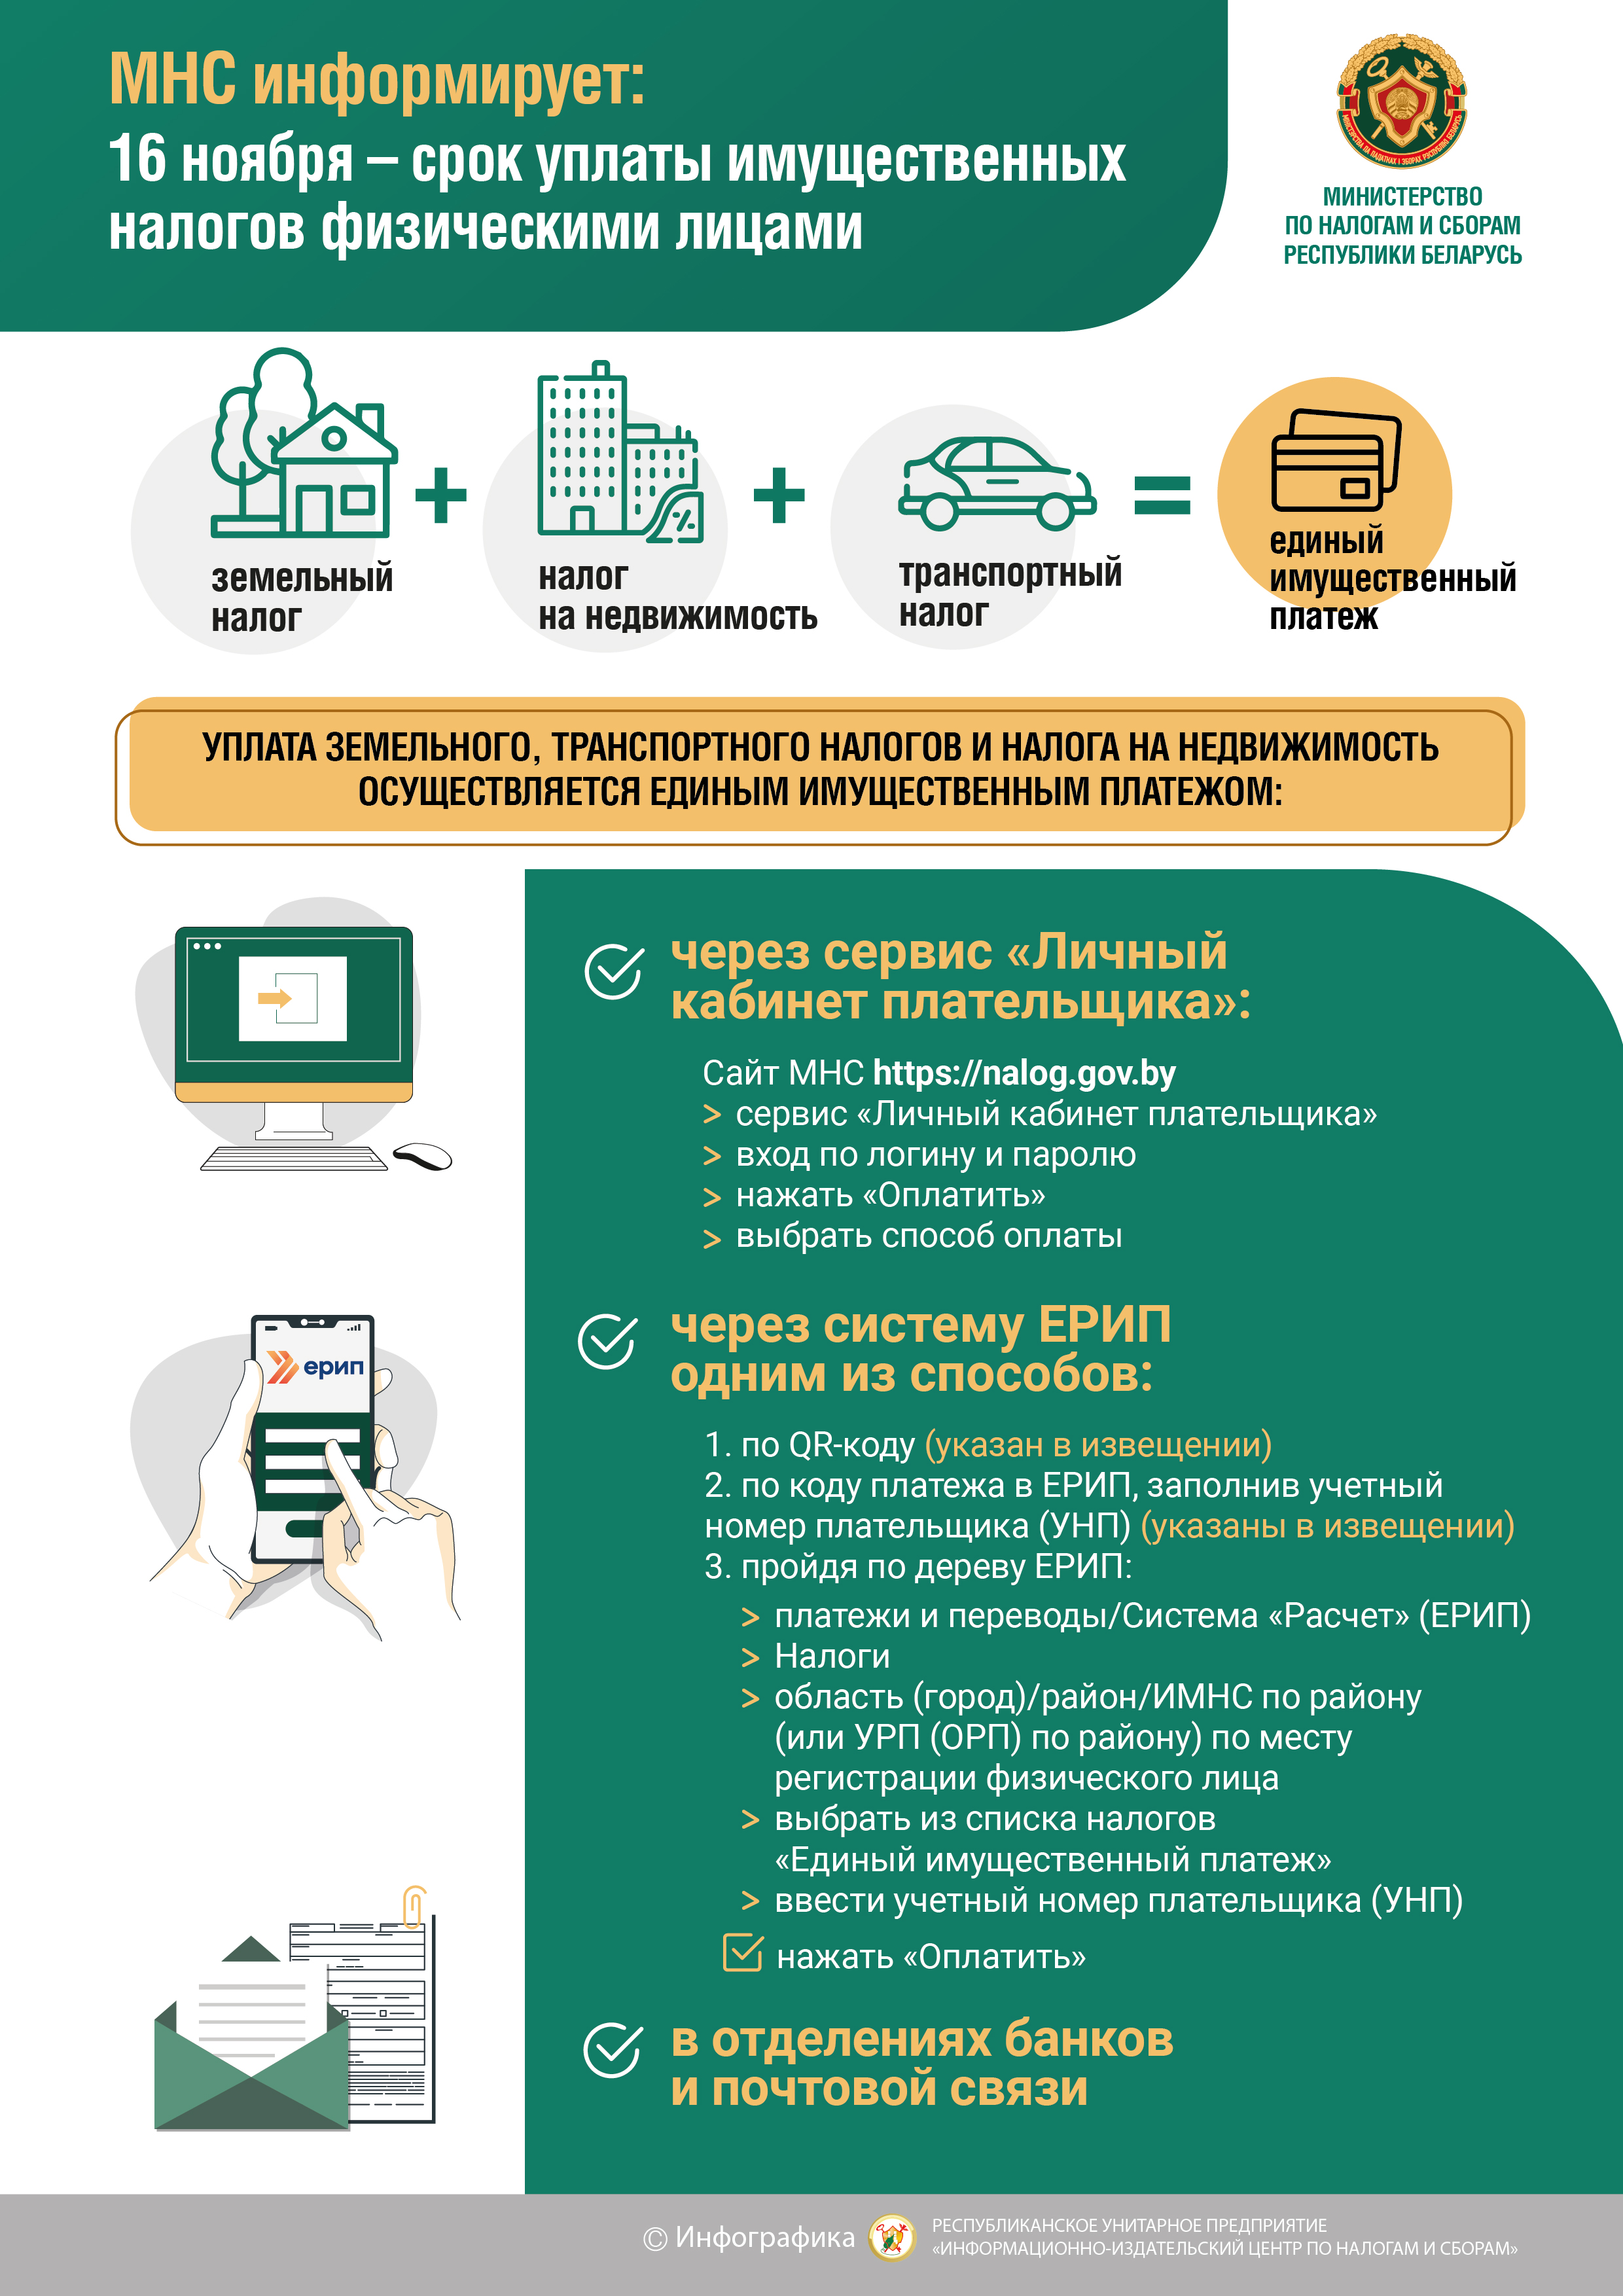
ОБ УПЛАТЕ ФИЗИЧЕСКИМИ ЛИЦАМИ
ИМУЩЕСТВЕННЫХ НАЛОГОВ В 2026 ГОДУ
Уплата физическими лицами транспортного, земельного налогов и налога на недвижимость (имущественные налоги) производится единым имущественным платежом (код платежа в бюджет – 03101).
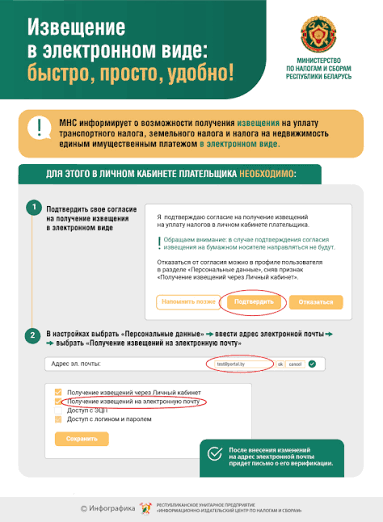
Извещения на уплату имущественных налогов за 2025 год уже направлены налоговыми органами в Личный кабинет плательщика и на электронную почту тем гражданам, которые зарегистрировали Личный кабинет и (или) дали согласие на получение извещения в электронном виде.
Почтой извещения будут направлены не позднее 1 октября 2026 года.
В случае неполучения извещения, можно:
- зарегистрировать личный кабинет на портале налоговых органов и сформировать извещение самостоятельно;
- граждане, не получившие извещения, могут после 01.10.2026 обратиться в любой налоговый орган Республики Беларусь, независимо от места жительства или места нахождения имущества, и получить копию извещения. Копия извещения предоставляется при наличии документа, удостоверяющего личность либо подтверждающего полномочия представителя;
- просмотреть в ЕРИП (меню «налоги») по учетному номеру плательщика (УНП). УНП в ЕРИП вводится заглавными буквами латинского алфавита без пробелов.
Способы уплаты физическими лицами имущественных налогов:
Сайт МНС: https://nalog.gov.by
Инспекция МНС по Ленинскому району г. Могилева
Налог на профессиональный доход: что изменилось с 1 июля 2026 года
Инспекция МНС по Ленинскому району г. Могилева информирует об изменениях по налогу на профессиональный доход (НПД) с 1 июля 2026 года.
Для получателей пенсии минимальный налог составит 18 белорусских рублей (с учетом льготы по страховым взносам в ФЗСН).
Примеры
Исключение из реестра за три неуплаты подряд
Налоговый орган имеет право прекратить применение НПД, если плательщик три раза подряд не уплатит исчисленный налог в установленный срок.
Если применение НПД прекратят по этому основанию, вернуться на НПД можно будет не ранее чем через 6 месяцев.
Автоматическое исключение за 24 месяца без деятельности
С 1 января 2025 года уже действует норма: если плательщик в течение 24 месяцев подряд не передает сведения о расчетах через приложение, применение НПД прекращается.
Напоминаем: базовые ставки НПД
общая ставка налога на профессиональный доход;
для получателей пенсии;
в отношении профессионального дохода, полученного от организаций и индивидуальных предпринимателей, состоящих на учете в налоговых органах Республики Беларусь, в размере, превысившем 60 000 белорусских рублей в целом за год (для получателей пенсии – 8%).
Обратите внимание: в случае, если вы приняли для себя решение о снятии с учёта как плательщик НПД, то это необходимо сделать самостоятельно через приложение «Профдоход», зайдя в раздел «Настройки» - «Учётная запись» - «Снятие с учёта».
Если вы удалили у себя приложение, но не снялись с учёта до удаления приложения, то его необходимо скачать и установить заново, пройдя после этого процедуру снятия с учёта.
Если вы забыли логин и пароль, то его можно восстановить удалённо через приложение «Профдоход» или обратившись в любую инспекцию МНС.
С 1 июля 2026 года налоговым законодательством установлен минимальный размер налога на профессиональный доход – не менее 45 рублей в месяц
В целях стимулирования плательщиков к деловой активности в рамках осуществляемой ими деятельности, а также для исключения фиктивной (формальной) регистрации в качестве плательщиков налога на профессиональный доход в пункте 2 статьи 381-6 Налогового кодекса Республики Беларусь (далее – НК) установлен минимальный размер суммы налога на профессиональный доход (18 рублей в месяц – для получателей пенсии, 45 рублей в месяц – для иных плательщиков), уплачиваемый физическими лицами, признаваемыми плательщиками этого налога, с июля 2026 года.
Плательщиками налога на профессиональный доход (далее – плательщики) признаются физические лица, осуществляющие виды деятельности по перечню видов деятельности, разрешенных для осуществления в качестве самостоятельной профессиональной деятельности (далее – деятельность), установившие приложение «Налог на профессиональный доход» и проинформировавшие налоговый орган через приложение о применении налога на профессиональный доход (п. 1 ст. 378, ст. 381 НК).
Согласно подпункту 3.1 пункта 3 статьи 381 НК плательщик вправе по своему решению прекратить применение налога на профессиональный доход.
Для этого необходимо в приложении «Профдоход», зайти в раздел «Настройки» - «Учётная запись» - «Снятие с учёта». В последующем физическое лицо вправе начать применять налог на профессиональный доход не ранее 1-го числа второго месяца, следующего за месяцем, в котором прекращено применение налога на профессиональный доход (п. 4 ст. 381 НК).
Учитывая изложенное, физическое лицо самостоятельно принимает решение о применении налога на профессиональный доход при осуществлении деятельности, а в случае её неосуществления – вправе отказаться от применения указанного режима. При возобновлении деятельности физическое лицо вправе начать применять налог на профессиональный доход.